
De missing middle, een beursgang-mythe, een coördinatieprobleem
Beleidsmakers, pensioenfondsen, durfkapitalisten en wetenschappers kwamen voor de promotie van Hessel Mittelmeijer bijeen.
Published on November 17, 2026
Medeoprichter van Media52 en hoogleraar Journalistiek, bouwt aan IO+, events en Laio, met focus op commerciële kansen—en blijft schrijven voor IO+.
Europa heeft geen uitvindingsprobleem, maar een conversie- en snelheidsprobleem. Dat was de centrale diagnose in een volle Coronazaal aan de Technische Universiteit Eindhoven (TU/e), waar beleidsmakers, pensioenfondsen, durfkapitalisten en wetenschappers voorafgaand aan de promotie van Hessel Mittelmeijer analyseerden waarom deeptech-start-ups vastlopen in de zogeheten missing middle, en hoe we een ecosysteem bouwen dat hen eindelijk wél laat opschalen.
Hessel Mittelmeijer
Opening: een innovatievliegwiel, geen lineaire pijplijn
Bij de opening van het symposium From Lab to Commercialisation: Building Europe’s Deep-Tech Financing Chain merkte TU/e-voorzitter Koen Janssen op hoe zeldzaam het is dat een promotie gepaard gaat met zo’n hoogwaardige line-up van sprekers. In zijn analyse van de kloof tussen proof of concept en commerciële levensvatbaarheid wees Janssen naar Brainport Eindhoven, waar het bijna dertigjarige fundament van de TU/e in fotonica en materiaalkunde zich nu vertaalt naar industriële schaal, als bewijs dat deeptech-ecosystemen gedijen bij hechte, op vertrouwen gebaseerde netwerken in plaats van lineaire kennisoverdracht.
Universiteiten, zo stelde hij, moeten plekken worden waar wetenschap en industriële realiteit elkaar uitdagen. Zo ontstaat een ‘innovatievliegwiel’, ondersteund door onderling verbonden Europese instrumenten zoals FP10 en het European Competitiveness Fund. Dat het evenement samenviel met de Sustainability Day van de TU/e was veelzeggend en onderstreepte volgens Janssen Mittelmeijers focus op het verankeren van duurzame impact in de waardeontwikkeling van startups.
Kader: de missing middle als een coördinatieprobleem
Tijdens de presentatie van de belangrijkste bevindingen uit zijn proefschrift, Financing the Future, schetste Hessel Mittelmeijer, tevens managing partner bij DeepTech Capital Partners, de scherpe trans-Atlantische kloof: hoewel Europa bijna de helft van alle kwantumpatenten wereldwijd voortbrengt, groeit minder dan een kwart van de Europese startups door tot scale-up, tegenover meer dan de helft in de Verenigde Staten. Mittelmeijers onderzoek, gebaseerd op meer dan 1.500 wetenschappelijke artikelen en 100 interviews, plaatst de valley of death in een nieuw daglicht. In plaats van een puur geldtekort is het vooral een coördinatieprobleem:
- Twee kanten van de medaille: Deeptech-oprichters krijgen te maken met lange, kapitaalintensieve R&D-trajecten (‘de blauwe fase’) voordat zij de commercialisering (‘de rode fase’) bereiken, terwijl traditionele durfkapitalisten (VC’s) vaak de technische expertise missen om technologische risico’s vroegtijdig te beoordelen en hoge transactiekosten schuwen.
- Actieve waardecreatie: Het dichten van de kloof vereist gespecialiseerde fondsen met een praktische ‘gereedschapskist’ – van ondersteuning bij intellectueel eigendom (IP) tot wereldwijde verkoopnetwerken – en gestandaardiseerde impactmetingen (zoals het VC Green Scheme van DeepTech Capital Partners) die duurzaamheid vertalen naar meetbare waarde bij een verkoop of beursgang.
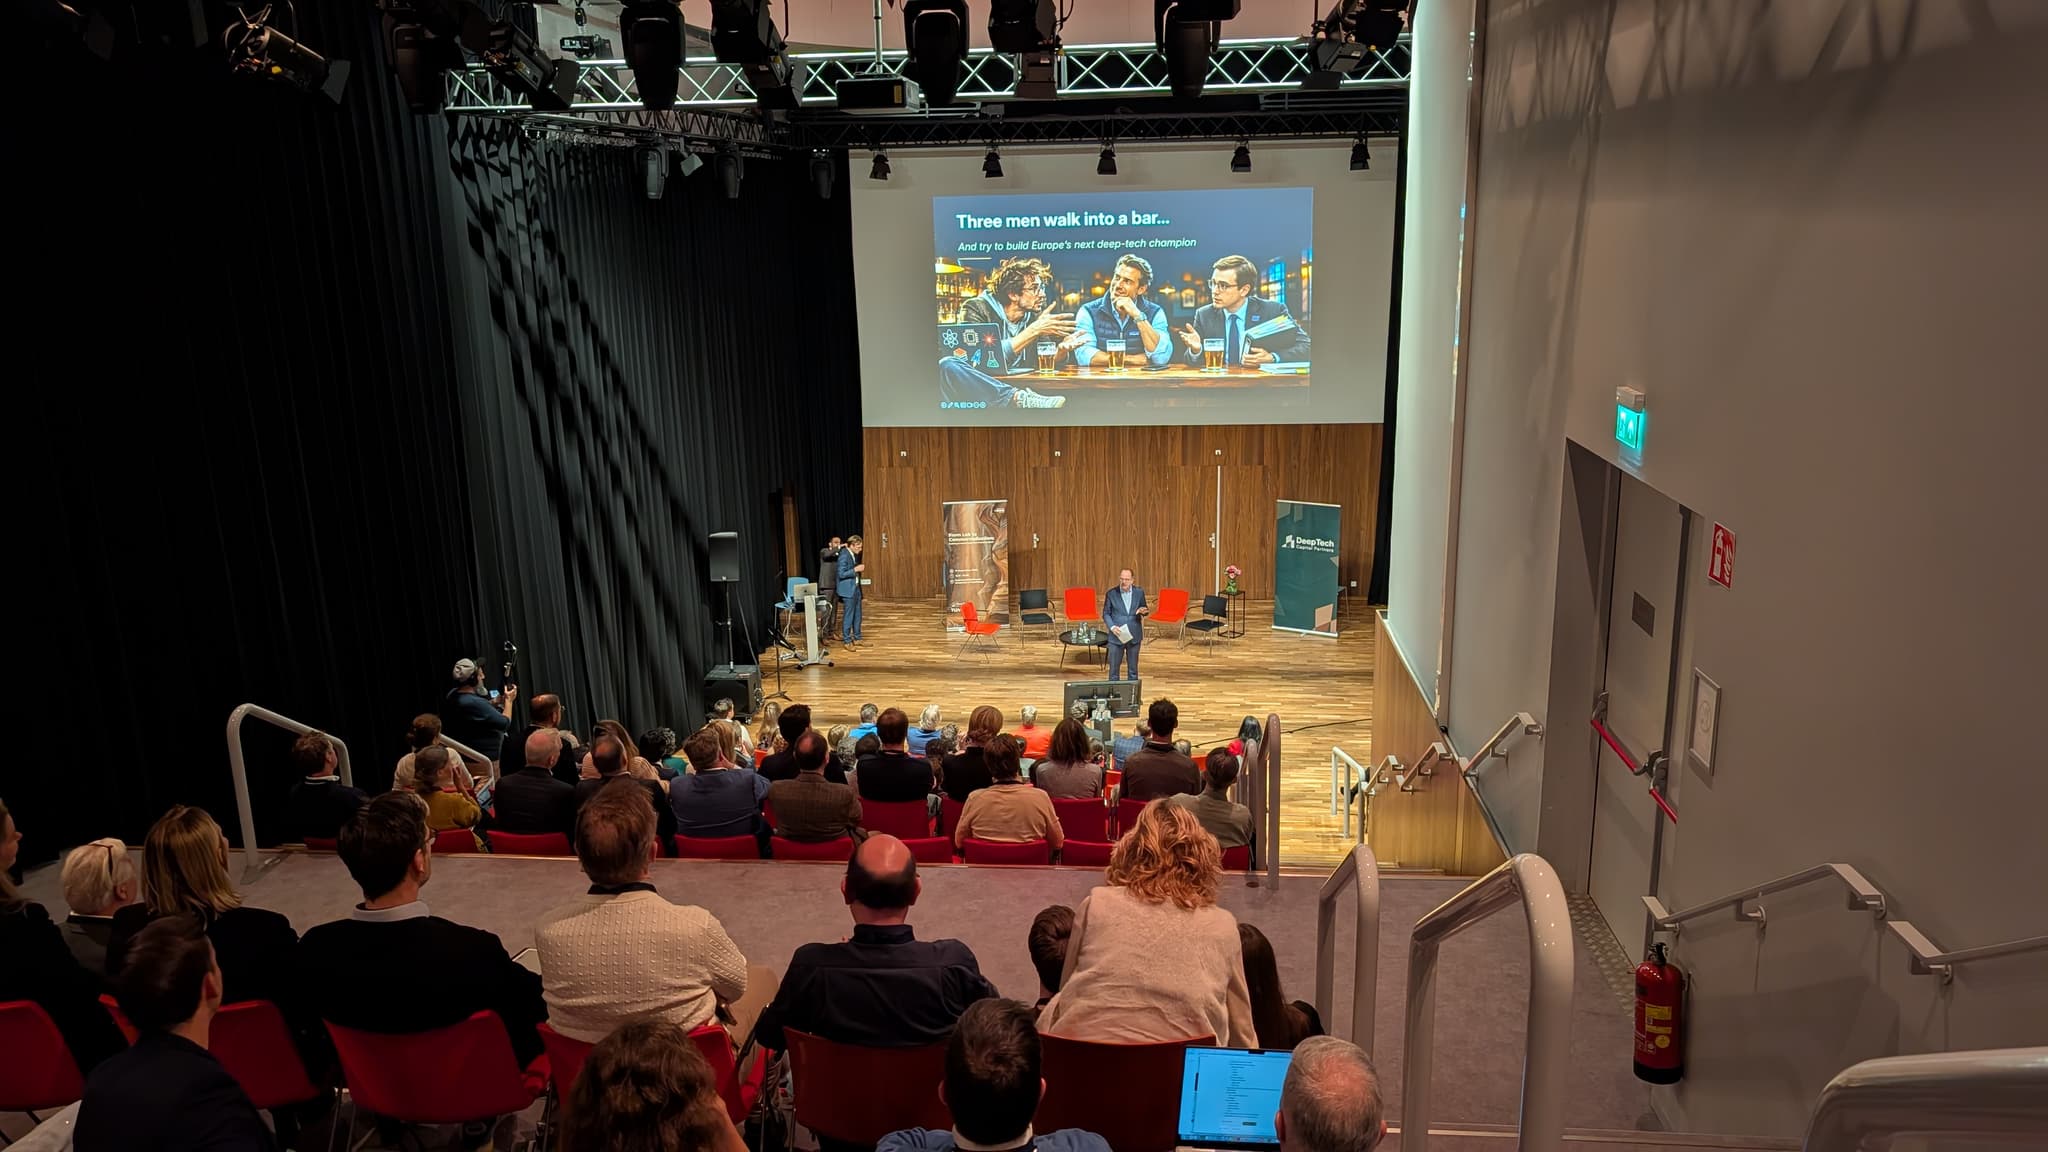
Rinke Zonneveld, Invest-NL
Het decor: drie oprichters, vier biertjes en een ontbrekende klant
Om de frictie in het systeem te illustreren, nam Invest-NL-CEO Rinke Zonneveld het publiek mee in een fictieve, maar pijnlijk herkenbare parabel over een Nederlandse fotonica-oprichter, een durfkapitalist en een beleidsmaker die elkaar over een periode van tien jaar treffen tijdens vier rondjes bier.
- Ronde 1: De oprichter heeft zeven jaar gewerkt aan baanbrekende universitaire wetenschap, om vervolgens het equivalent van nog een volledig promotietraject kwijt te zijn aan onderhandelingen met de universiteit over IP- en aandelencondities.
- Ronde 2: Met een werkend prototype op zak heeft de oprichter 30 miljoen euro nodig voor een eerste commerciële fabriek. De beleidsmaker eist private co-investering en de durfkapitalist aarzelt, omdat de belangrijkste speler – een industriële launching customer die bereid is risico te nemen – niet aan tafel zit.
- Ronde 3: Jaren later biedt een Amerikaanse VC 100 miljoen euro om op te schalen. Dit leidt tot paniek bij de beleidsmaker over de Europese strategische autonomie, ook al ontbreekt het in Europa aan binnenlands groeikapitaal om dat bod te evenaren.
- Ronde 4: Bij het vooruitzicht op een succesvolle exit blijkt een Amerikaanse techreus de enige realistische koper, omdat Europa zowel grote overnemende partijen als een diepe, lokale beursliquiditeit mist.
Zonnevelds conclusie was scherp: geen van de drie spelers is de boosdoener; ieder handelt rationeel vanuit het eigen mandaat. Europa kampt niet louter met een financieringskloof, zo concludeerde hij, maar met een coördinatiekloof waarin instellingen hun eigen schakel in de keten optimaliseren in plaats van gezamenlijk verantwoordelijkheid te nemen voor het hele traject.
Het wetenschappelijke perspectief: geduldig kapitaal en technische wortels
Onder leiding van HighTechXL-CEO John Bell plaatsten prof. dr. Dimo Dimov (University of Bath) en prof. dr. Aard Groen (Rijksuniversiteit Groningen) in een fireside chat de Europese worsteling in een historisch en structureel perspectief. Dimov wees erop dat het Amerikaanse durfkapitaal-ecosysteem niet van de ene op de andere dag is ontstaan; het werd na de Spoetnik-schok van 1957 decennialang doelbewust opgebouwd via publiek-private financieringsinstrumenten (SBIC’s), de oprichting van techbeurs Nasdaq voor exits en hervormingen die pensioenfondsen toegang gaven tot durfkapitaal.
Cruciaal is dat Dimovs onderzoek aantoont dat VC’s met een ingenieursachtergrond vaker zorgen voor beursgangen (IPO’s), terwijl financieel georiënteerde VC’s vooral focussen op het minimaliseren van mislukkingen: een risicomijdende houding die de hardware-intensieve Europese deeptech historisch gezien heeft afgeremd.
Groen benadrukte dat Europa weliswaar beschikt over een enorme afzetmarkt van 500 miljoen inwoners en universiteiten van wereldklasse, maar versnipperd blijft en te veel leunt op financieel rendement op de korte termijn. Op basis van zijn ervaring met het opzetten van accelerators in Twente, waar 500 kleine techbedrijven ontstonden zonder uit te groeien tot wereldspelers, stelde Groen dat technisch geschoolde oprichters vaak commerciële en ondernemersvaardigheden missen. Hij riep Europa op zijn industrieën te beschermen tegen gesubsidieerde buitenlandse concurrentie en tegelijkertijd te bouwen aan regio-overstijgende schaalgrootte.
Deeptech-expertise: de prijs van tijd en het ‘conversiesysteem’
Vanuit haar rollen als CFO van TNO en voorzitter van de Tech Transfer Board zette Susan Swarte de diagnose op scherp: “Europa heeft geen uitvindingsprobleem; we hebben een conversieprobleem, en in toenemende mate een snelheidsprobleem.” Hoewel Nederland boven zijn gewicht bokst in wetenschappelijke publicaties (2,5 procent wereldwijd) en vooroploopt in velden als fotonica en kwantumoptica, daalt dat aandeel naar 2 procent in patenten, 1 procent in wereldwijde kwantuminvesteringen en nul unicorns. Erger nog: de stap van Series A naar Series B duurt in Europa vijf tot acht jaar, tegenover 2,3 jaar in de VS, een vertraging die kapitaal verbrandt, talent uitput en concurrenten de kans geeft om langszij te komen. Swarte betoogde dat Europa moet stoppen met denken in een lineaire financieringsketen en moet bouwen aan een conversiesysteem waarin vijf elementen gelijktijdig samenkomen:
- Strategische technologiekeuzes waarmee Europa verdedigbare ‘controlepunten’ kan innemen (zoals ASML in de lithografie).
- Gespecialiseerd, actief kapitaal in plaats van passief geld.
- Gedeelde infrastructuur, van proeffabrieken (pilot lines) tot netcapaciteit.
- Launching customers binnen zowel het bedrijfsleven als de overheid.
- Commercieel leiderschap, waarbij briljante wetenschappers worden gekoppeld aan doorgewinterde bestuurders die weten hoe je producten herhaalbaar en op grote schaal fabriceert.
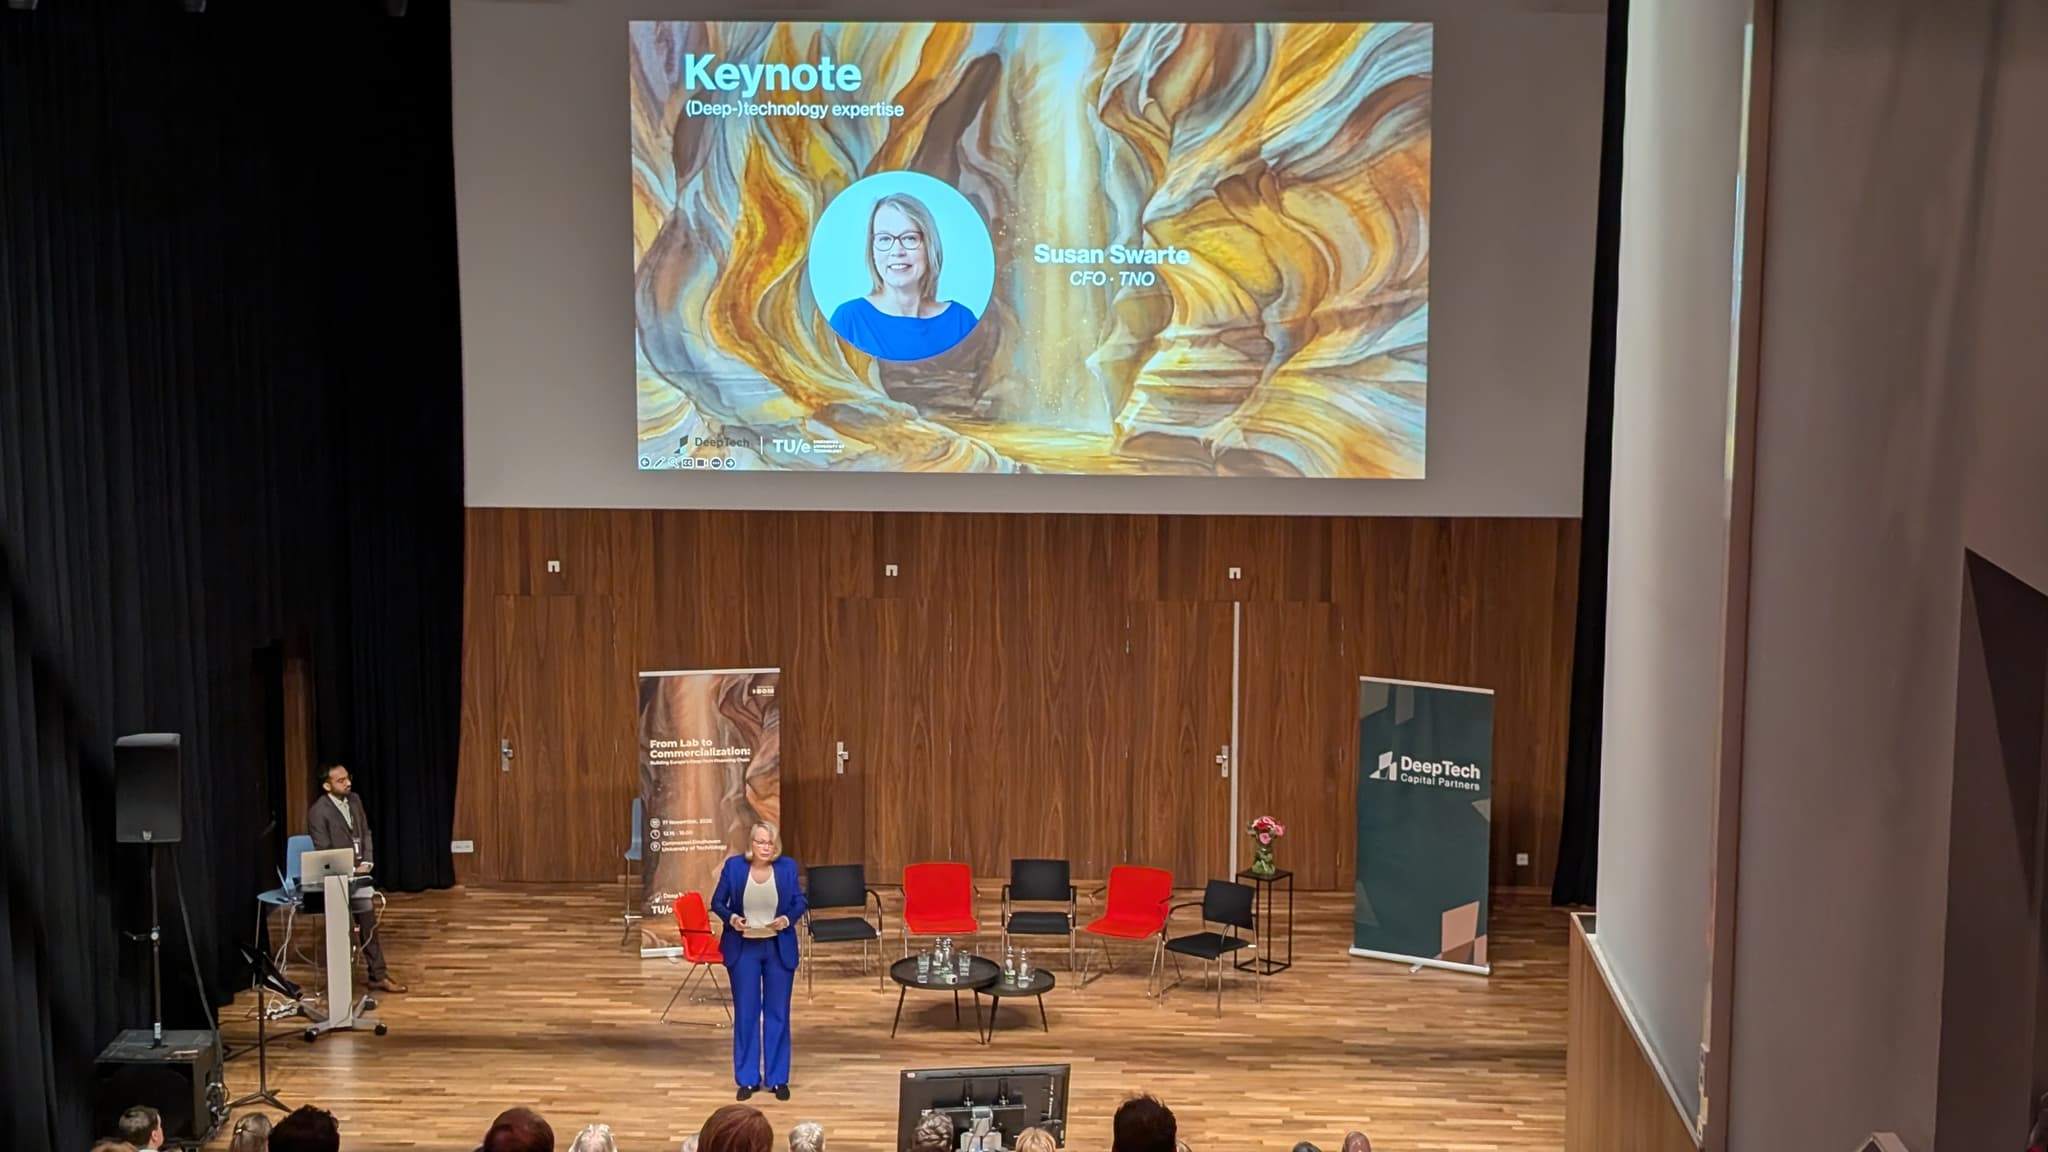
Susan Swarte, TNO
Institutioneel kapitaal: hoe PME 350 miljoen euro vrijspeelde voor Nederlandse innovatie
Marcel Andringa, uitvoerend bestuurder van het 60 miljard euro grote pensioenfonds PME (dat 1.600 Nederlandse metaal- en hightechwerkgevers vertegenwoordigt, waaronder ASML, NXP en VDL), bood een openhartige blik achter de schermen van institutioneel kapitaal. Jarenlang investeerde PME niet in de eigen sector, deels uit vrees voor belangenverstrengeling en deels omdat standaardmandaten van pensioenfondsen omvangrijke fondsen van meerdere miljarden en een staat van dienst van dertig jaar vereisen, iets waar jonge deeptech-VC’s simpelweg niet aan voldoen. Dat veranderde tien jaar geleden, toen PME zijn deelnemers ondervroeg en een ondubbelzinnig mandaat kreeg: investeer in onze eigen sector.
Door het governance-kader aan te passen om kleinere, gespecialiseerde teams te steunen naast co-investeerders als TNO en ASML, heeft PME 350 miljoen euro toegezegd aan Nederlandse innovatiefondsen, waaronder Innovation Industries, DeepTech Capital Partners en Keen Venture Partners. Waar private equity als geheel sinds 2021 achterblijft bij beursgenoteerde aandelen, onthulde Andringa dat de Nederlandse start-up- en scale-up-portefeuille van PME een gemiddeld jaarlijks rendement van ongeveer 20 procent oplevert, met uitschieters als Nearfield Instruments, Axelera AI en Smart Photonics. Met nog eens 400 tot 500 miljoen euro gereserveerd voor de komende jaren, benadrukte Andringa dat pensioenfondsen deeptech kunnen financieren, mits overheden hun fiduciaire plicht om een marktconform rendement te behalen respecteren.
Publieke exitmarkten: de Amerikaanse beursgang-mythe ontkracht
Als afsluiter van de individuele keynotes nam René van Vlerken, CEO van Euronext Amsterdam, een hardnekkig Europees dogma op de korrel: het idee dat volwassen wordende deeptech-scale-ups naar de Verenigde Staten moeten voor een beursgang om toegang te krijgen tot liquiditeit en hogere waarderingen. Met cijfers van New Financial, HSBC en Goldman Sachs haalde Van Vlerken die mythe onderuit:
- Achterblijvende prestaties overzee: Sinds 2021 hebben Europese bedrijven met een beursnotering in de VS te maken met een gemiddeld koersverlies na de beursgang van -30 procent, tegenover +3 procent voor noteringen aan Euronext.
- Drievoudige kosten: Naar de beurs gaan in de VS kost ongeveer drie keer zoveel aan juridische, bancaire en auditkosten (4 tot 5 procent in Europa tegenover 12 tot 15 procent in de VS) en stelt oprichters bloot aan aanzienlijke persoonlijke aansprakelijkheidsrisico’s.
- Kleine vis in een grote vijver: Een Europese scale-up van 5 miljard euro geldt in Amsterdam als een solide midcap-anker, terwijl hetzelfde bedrijf op Wall Street een over het hoofd geziene microcap is zonder aandacht van analisten.
Van Vlerken benadrukte dat de strijd om een Europese beursgang jaren eerder wordt beslist, bij Series B en C: als de aandeelhoudersstructuur (cap table) van een scale-up wordt gedomineerd door Amerikaanse VC’s, zullen zij de exit vanzelfsprekend over de Atlantische Oceaan trekken. Hoewel hij EU-hervormingen richting een Spaar- en Investeringsunie en een geharmoniseerde marktinfrastructuur verwelkomde, riep hij Europese investeerders op om in latere investeringsrondes op te staan, zodat toekomstige kampioenen in eigen regio kunnen opschalen en naar de beurs kunnen gaan.
Van discussie naar actie, richting 2029
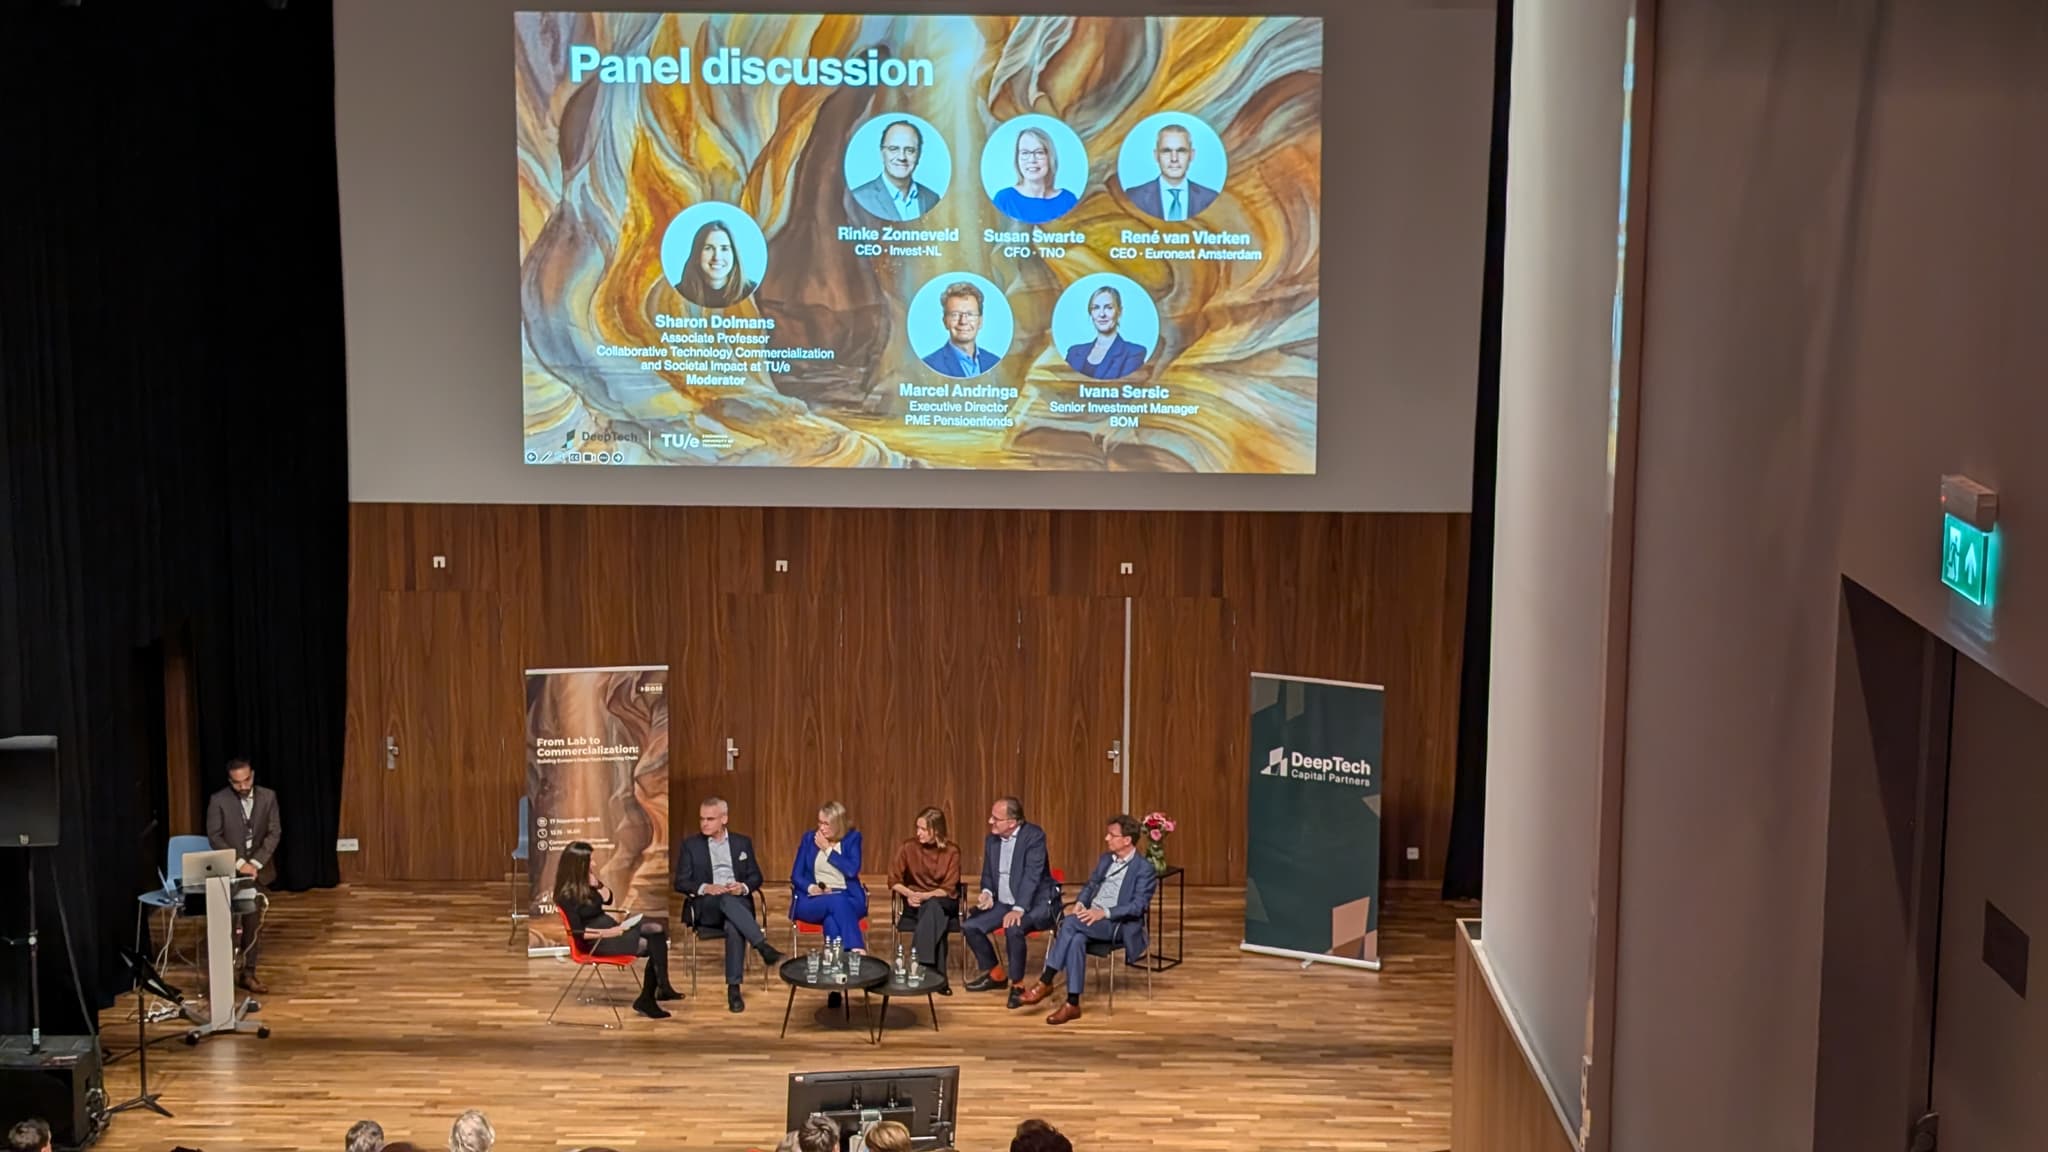
In een levendige paneldiscussie onder leiding van TU/e-universitair hoofddocent Sharon Dolmans voegde BOM-senior investment manager Ivana Sersic Vollenbroek zich bij Zonneveld, Swarte, Andringa en Van Vlerken om praktische knelpunten te bespreken. Vollenbroek wees op een culturele drempel binnen het ecosysteem: de neiging om in vroege businessplannen vooral risico’s te zoeken en ‘gaten te schieten’, in plaats van te bouwen aan de potentie voor nieuwe industrieën. Daarnaast pleitte zij ervoor om toeleveranciers uit het bedrijfsleven te betrekken als strategische co-investeerders. Zonneveld verzette zich op zijn beurt tegen de beeldvorming in de media rond investeringsrondes zoals de 150 miljoen euro voor QuantWare, waarbij hij opmerkte dat 80 procent van het kapitaal van Nederlandse investeerders kwam, terwijl de krantenkoppen zich concentreerden op de Amerikaanse deelname.
Op de vraag welke concrete verandering zij in november 2029 willen zien, deden de panelleden heldere toezeggingen:
- Marcel Andringa (PME): Minder praten en meer de handen uit de mouwen steken bij pensioenfondsen, VC’s en beleidsmakers.
- Rinke Zonneveld (Invest-NL): Institutionele beleggers die durfkapitaal omarmen, niet vanuit politieke druk, maar omdat het een aantrekkelijke, goed renderende beleggingscategorie is.
- Ivana Sersic Vollenbroek (BOM): Meer privaat kapitaal dat bereid is te investeren in hardware en lab-infrastructuur, en het herdefiniëren van de valley of death rond waardecreatie in plaats van de burn rate.
- Susan Swarte (TNO): Focussen op conversiesnelheid, zodat TNO-spin-offs in 2030 meer mensen in dienst hebben dan het onderzoeksinstituut zelf.
- René van Vlerken (Euronext): Minstens drie van de Nederlandse scale-ups op de portefeuilleslide van Marcel Andringa een succesvolle beursgang zien maken op Euronext Amsterdam vóór 2029.
Slotconclusie: ‘Het vergt een ecosysteem’
Ter afsluiting van de middag, vlak voordat de aanwezigen naar de zaal trokken voor Mittelmeijers formele promotie, vatte Aruna Subramanian, managing partner bij DeepTech Capital Partners, de consensus samen in één kernboodschap: “Europa’s volgende technologiekampioenen ontstaan niet alleen door betere uitvindingen. Ze ontstaan als we focus, gecoördineerde uitvoering, snelle executie en kapitaal dat de hele reis meegaat met elkaar combineren.”
Verwijzend naar het spreekwoord dat er een heel dorp nodig is om een kind op te voeden, concludeerde Subramanian dat het grootbrengen van een deeptech-kampioen een compleet ecosysteem vergt; een systeem dat financiering niet langer behandelt als een estafettestokje, maar functioneert als één gesynchroniseerd conversiesysteem.