
Overname, geen beursgang: de exitrealiteit van fotonicastartups
Op PIC Summit Europe 2026 bespraken experts waarom de meeste fotonicabedrijven eerder worden overgenomen dan naar de beurs gaan.
Published on November 10, 2026
© PIC Summit
Mauro verruilde Sardinië voor Eindhoven en volgt als GREEN+ expert de energietransitie. Hij vertelt data-gedreven verhalen en maakt series over duurzaamheid.
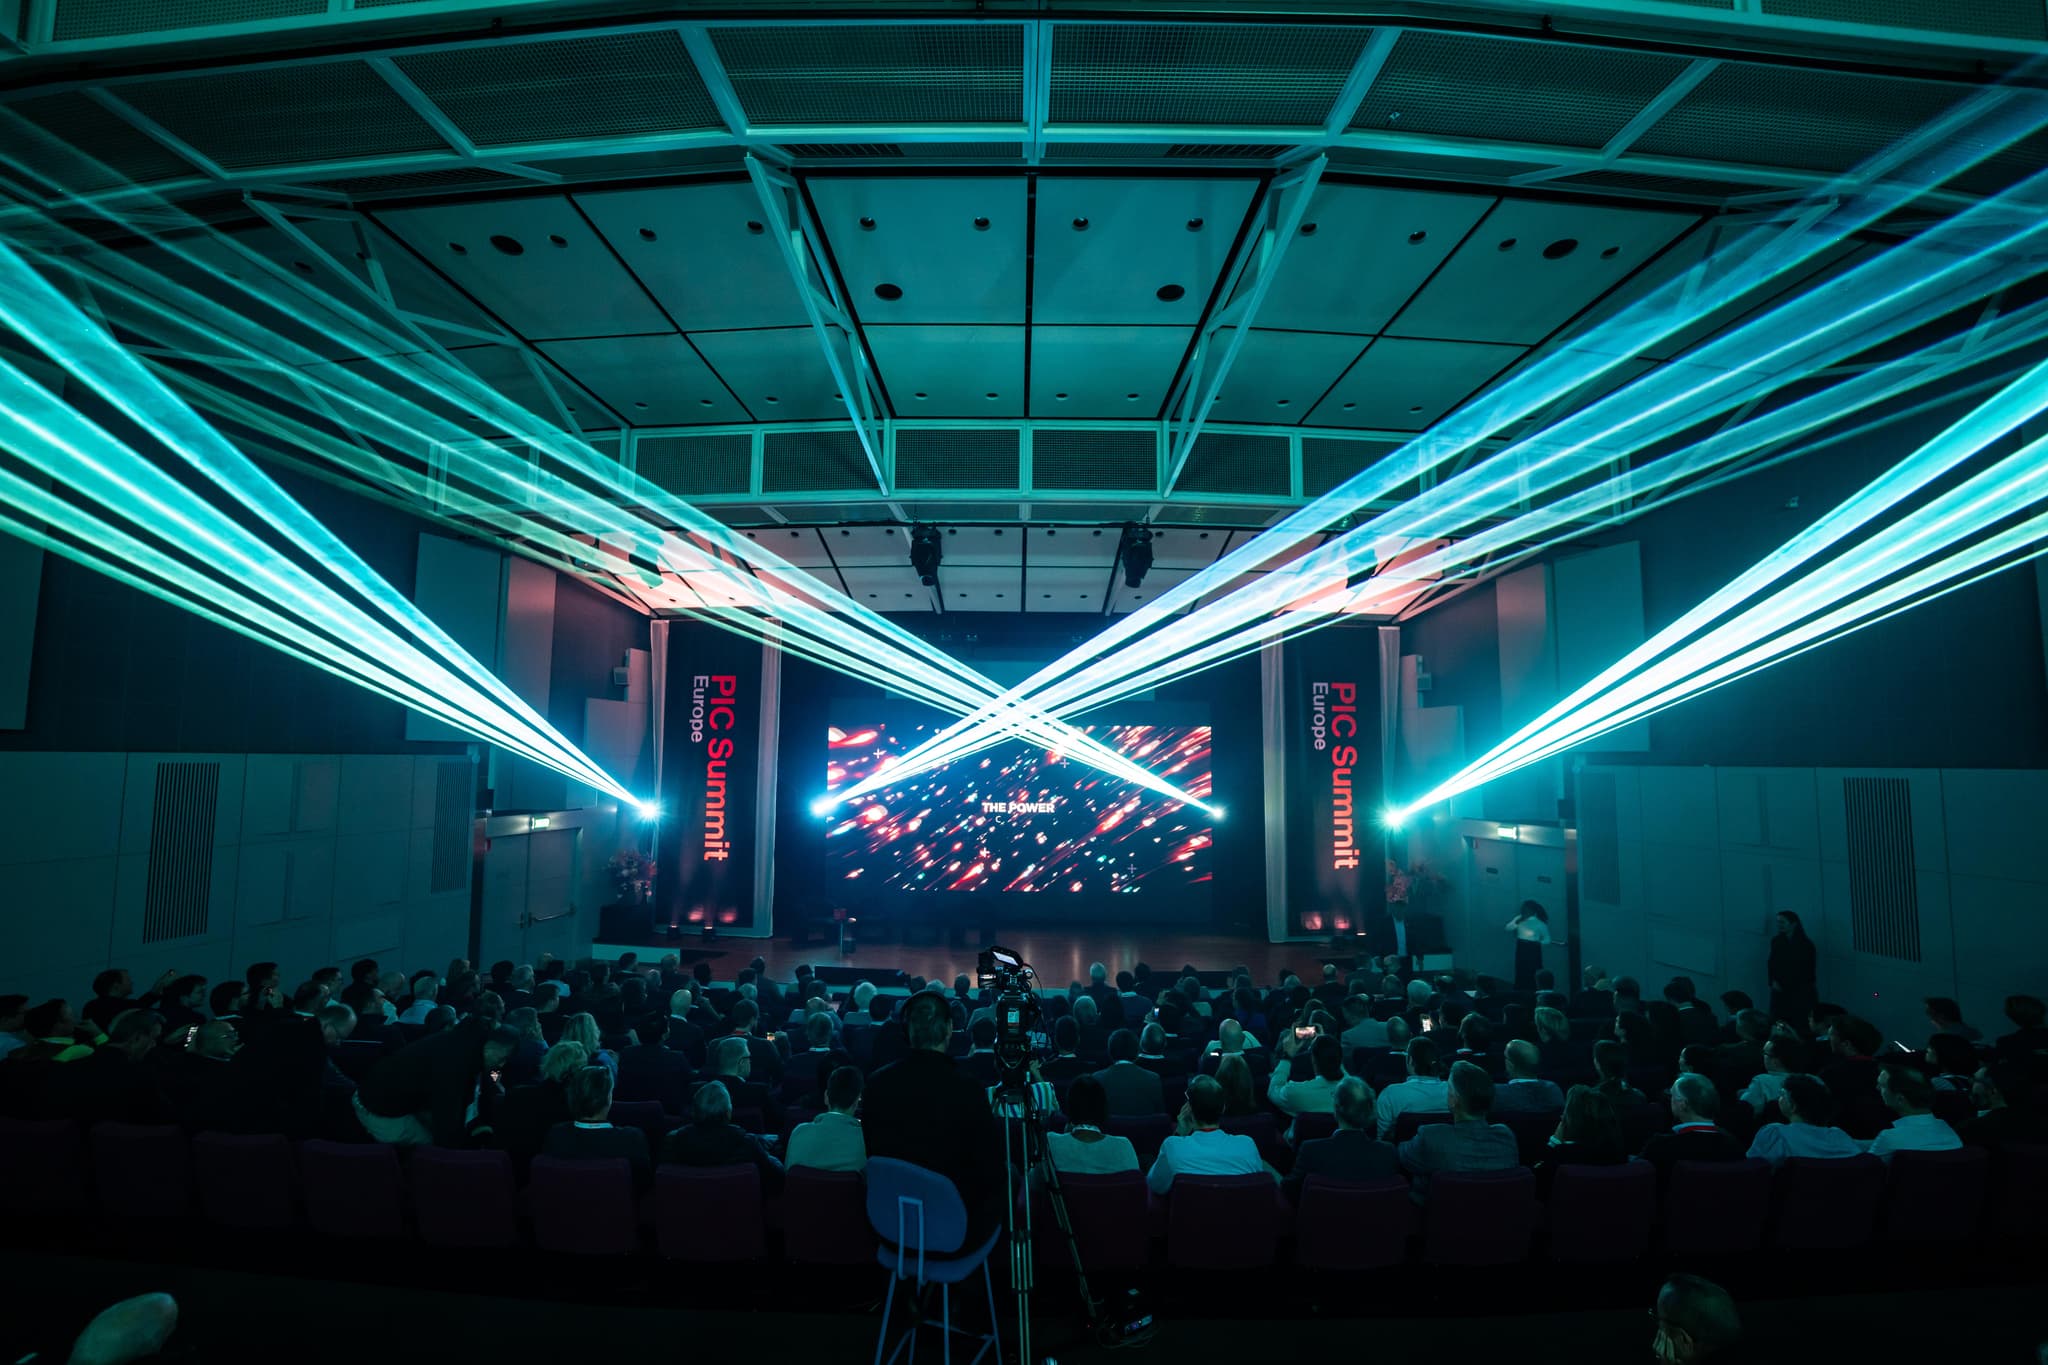
Elke startupinvesteerder wil uiteindelijk zijn investering verzilveren. Toch is de vraag wanneer dat gebeurt binnen durfkapitaal (venture capital) opvallend vaak onderbelicht. Dat was het uitgangspunt van het panel ‘The Deep Tech Exit Strategy’ tijdens de PIC Summit Europe, vorige week in Eindhoven. Het evenement, georganiseerd door de non-profitorganisatie PhotonDelta, stond volledig in het teken van geïntegreerde fotonica.
PhotonDelta-CFO Laurens Weers leidde het gesprek. Hij merkte op dat exitstrategieën bij private equity vanzelfsprekend onderdeel zijn van de investeringsstrategie, maar bij venture capital veel minder aandacht krijgen.
“Ik heb gewerkt voor bedrijven die in handen waren van private-equitypartijen. Daar is de eerste vraag: we kopen een bedrijf, maar hoe gaan we het uiteindelijk weer verkopen? Daar werken we vanaf dag één naartoe”, vertelde Weers. “Maar zodra je overstapt naar venture capital, verdwijnt die vraag naar de achtergrond. Iedereen zegt dan: we willen naar de beurs. Maar hoe realistisch is dat eigenlijk?”
Een beursgang, ook wel een IPO (initial public offering) genoemd, betekent dat een bedrijf zijn aandelen voor het eerst op de beurs aanbiedt. Volgens Weers moeten investeerders en ondernemers juist vanaf het begin nadenken over de uiteindelijke verkoop van hun bedrijf. Deeptechbedrijven hebben vaak grote investeringen nodig om hun technologie op te schalen. Een duidelijk perspectief op rendement maakt het voor investeerders aantrekkelijker om dat kapitaal beschikbaar te stellen.
Naast Weers namen drie experts deel aan het panel: Vincent Kamphorst, partner bij durfkapitalist Innovation Industries; Torsten Vahrenkamp, medeoprichter en CEO van fabrikant van fotonica-apparatuur ficonTEC; en Bedwyr Humphreys, investeringsdirecteur bij Lam Capital, de investeringstak van Lam Research.
Zes jaar of twaalf?
Weers opende met een provocatie: heb je liever een exit van 200 miljoen euro na zes jaar, of een exit van 1 miljard euro na twaalf jaar? Het panel koos eerst voor de snellere optie, tot Kamphorst besefte dat hij de bedragen verkeerd had verstaan en van kamp wisselde. Innovation Industries kan tot ongeveer 75 miljoen euro in één bedrijf investeren, met fondslooptijden van twaalf jaar of langer. “Wij zitten erin om grotere bedrijven te bouwen, en soms duurt dat langer,” zei hij. “We hebben het vermogen om vol te houden.”
Vahrenkamp, die met het geld uit de exit van ficonTEC nu zelf in jonge fotonicabedrijven investeert, hield voet bij stuk. “In het ecosysteem waarin ik investeer, lijkt een waardering van 200 miljoen euro haalbaar,” zei hij. Een miljard euro is in Europa mogelijk, erkende hij, maar “het ligt zo ver weg, zo ver buiten mijn mogelijkheden, dat ik geen duidelijk pad zie.”
Weers wees op het bredere voordeel van snellere exits. Een levendig exitklimaat levert serie-ondernemers op, betoogde hij, en het geld vloeit terug naar het ecosysteem. Dat is belangrijk in een regio waar groeikapitaal schaars is.
Humphreys waarschuwde voor een andere valkuil. Een bedrijf waarvan de cijfers op koers lijken te liggen voor een miljard, kan een bod van rond de 200 miljoen euro krijgen, terwijl het bestuur doorzet zonder de risico’s van opschalen, het veroveren van een markt en de concurrentie goed af te wegen. Zijn advies aan oprichters: “Wees heel duidelijk tegenover je bestuur over waar alles staat.”
Waarom PIC-bedrijven worden overgenomen
Voor veel startups in fotonische geïntegreerde schakelingen (PIC’s) is de vraag naar een beursgang volgens Kamphorst grotendeels theoretisch. Makers van apparatuur kunnen uitgroeien tot zelfstandige bedrijven, ook al moeten ze uiteindelijk een wereldwijd servicenetwerk opbouwen. Fabless PIC-ontwerpers die aan de datacommarkt leveren, hebben te maken met een heel andere dynamiek. Hun klanten zijn schaars, kapitaalkrachtig en sterk geconsolideerd, en een startup die een cruciaal knelpunt in hun systemen oplost, wordt al snel strategisch.
“Wat je niet wilt, als je een adresseerbare markt van 100 miljard hebt, is afhankelijk zijn van iets met een adresseerbare markt van 1 miljard dat je succes kan bepalen,” zei hij. “Er is dus een enorme prikkel, en grote strategische waarde, om te kijken of je dit soort bedrijven kunt kopen.”
De lat om op eigen kracht verder te gaan ligt bovendien hoog. Een startup moet niet alleen zijn technologie bewijzen, maar ook zijn product, zijn kwaliteit en zijn vermogen om miljoenen stuks te leveren, terwijl een beursgang voorspelbare omzet en een gespreid klantenbestand vereist. “Voor veel PIC-bedrijven is de realiteit dat de kans op een fusie of overname (M&A) gewoon veel groter is dan de kans om helemaal tot een beursgang te komen,” zei Kamphorst.
Eerst verkopen, dan verkocht worden
Vaak, voegde Kamphorst eraan toe, komt een overname bijna vanzelf tot stand. Een bedrijf dat een externe lichtbron voor co-packaged optics maakt, kan bijvoorbeeld de interesse wekken van een grote klant, om vervolgens te ontdekken dat zijn toeleveringsketen die klant nog niet kan bedienen. “Zij bieden aan om te helpen, maar dan raak je op de een of andere manier met elkaar verweven, en op een heel natuurlijke manier kan dat richting een overname gaan.”
Weers herkende het patroon. Hij werkte ooit voor een maker van led-drivers die op wereldheerschappij aanstuurde en werd overgenomen door het grootste verlichtingsbedrijf van de VS, juist omdat het aan dat bedrijf leverde. “Je moet je product kunnen verkopen,” concludeerde hij, “en dan komen de strategische partijen vanzelf.”
Vahrenkamp trok dezelfde les uit zijn seedportefeuille, die tot nu toe vijf exits heeft opgeleverd, die allemaal in Europa zijn gebleven. De bedrijven die faalden, deden dat vooral vanwege het team. “Je moet het kunnen verkopen,” zei hij. “Of je haalt iemand in het team die het kan verkopen, of iemand in het team is de belangrijkste verkoper. Zonder dat onderdeel word je niet succesvol.”
Humphreys beschreef de ideale uitkomst vanuit het perspectief van de koper: “Je brengt je startup op het punt waarop iedereen denkt: dat wil ik niet missen, ik wil niet dat mijn concurrent dat krijgt.” Zelfs dan kost het boekenonderzoek van een groot bedrijf tijd. “Het is niet zo dat het vrijdag is en je maandag al een bod hebt gedaan.”
Ook een keerzijde
Vahrenkamp ziet ook een keerzijde. Vanuit de positie van ficonTEC als leverancier van apparatuur aan jonge startups ziet hij dat ambitieuze teams soms worden verkocht voordat ze kunnen opschalen, een beslissing die volgens hem vaker door investeerders dan door oprichters wordt genomen.
Kamphorst was optimistisch over het beschikbare groeikapitaal. Vijf jaar geleden was een financieringsronde van 20 miljoen euro groot; nu halen Europese deeptechbedrijven 100 tot 300 miljoen euro op, en Innovation Industries mikt op een fonds van 1 miljard euro. Europa blinkt niet uit in exits, gaf hij toe, maar de fundamenten zijn sterk: “In de VS blinken bedrijven uit in pitchen met weinig inhoud, en hier is het precies andersom.”
Voor Humphreys is het juist die inhoud die uiteindelijk de exit oplevert. “Als je iets hebt dat strategisch belangrijk is voor de grotere bedrijven,” zei hij, “dan komen ze vanzelf naar je toe.”